Domain lernen-macht-spass.de kaufen?
Wir ziehen mit dem Projekt
lernen-macht-spass.de um.
Sind Sie am Kauf der Domain
lernen-macht-spass.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lernen-macht-spass.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Wissner Lernspielzeug R80000.000, Zahlensatz, ab 3 Jahre, Zahlen lernenLehrmittel, welches schreibmotorisches Erfassen von Ziffern und Zahlen erlaubt Enthält gerillte Zahlen von 0-9 und 60 rote Kugeln zum Nachspuren Kugel auflegen und mit dem Finger entlang der Vertiefung auf der Ziffer bewegen Fördert mittels optischen und haptischen Übungen die Zahlenerkennung Nutzbar um Zahlbeziehungen und das strukturierte Erfassen von Anzahlen zu vermitteln Fühlzahlen aus RE-Wood - zu 100% recyclebar und frei von Schadstoffen Produktmaße 17 x 16 x 3 cm (BxHxT) Merkmale: Altersempfehlung: ab 3 Jahre Lerninhalt: Zahlen sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.10,50 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
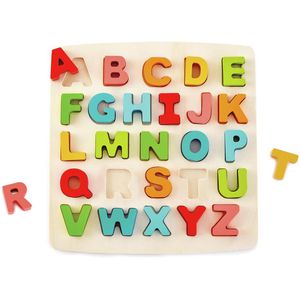
Hape Lernspielzeug E1551, Großbuchstaben, ab 3 Jahre, Buchstaben lernenHilft Kindern dabei, spielend leicht das Alphabet zu erlernen Holz-Einlegepuzzle mit solider Unterlage und 26 Buchstaben des Alphabets Grafiken im Thermotransferdruckverfahren aufgebracht, für eine hohe Haltbarkeit Produktmaße 28,5 x 27,5 x 1,8 cm (BxHxT) Merkmale: Altersempfehlung: ab 3 Jahre Lerninhalt: Buchstaben sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.14,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
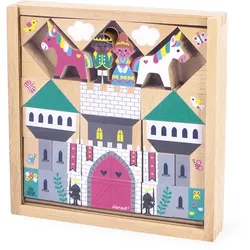
JANOD Schloss-Bauklötze – Fantasievolles Holzspielzeug zur Förderung von Kreativität & Motorik ab 2 JahrenMit den Schloss-Bauklötzen von JANOD können Kinder ab 2 Jahren ihre eigenen märchenhaften Welten erschaffen. Dieses Holzspielzeug lädt zu fantasievollen Bauprojekten und ersten Rollenspielen ein. enthält 37 liebevoll gestaltete Teile aus Holz geeignet für Kinder von 2 bis 5 Jahren fördert die Kreativität und die Feinmotorik praktische Aufbewahrungsbox mit Schiebedeckel Dieses farbenfrohe Bauklötze-Set entführt in ein magisches Königreich. Neben den Bausteinen für das Schloss sind auch Figuren wie ein König, eine Königin und zwei Einhörner enthalten, die zu fantasievollen Geschichten anregen. Die einzelnen Elemente sind kindgerecht gestaltet und lassen sich immer wieder neu zu prächtigen Bauwerken zusammensetzen. Nach dem Spielen können alle Teile in der mitgelieferten Holzbox verstaut werden. Der Deckel der Box ist wie ein Puzzle gestaltet, was das Aufräumen zu einer zusätzlichen, spielerischen Aufgabe macht.29,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Rolf Zuckowski - Singen macht Spass / Singen macht Spass: Doppel-CD - Preis vom 06.11.2026 00:10:14 hBinding : Audio CD, Label : Sikorski, H, Publisher : Sikorski, H, Format : Audiobook, medium : Audio CD, publicationDate : 1996-01-01, authors : Rolf Zuckowski, Bernd Schreiner, Reinhold Hartmann, languages : german22,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissner Lernspielzeug R80000.000, Zahlensatz, ab 3 Jahre, Zahlen lernenLehrmittel, welches schreibmotorisches Erfassen von Ziffern und Zahlen erlaubt Enthält gerillte Zahlen von 0-9 und 60 rote Kugeln zum Nachspuren Kugel auflegen und mit dem Finger entlang der Vertiefung auf der Ziffer bewegen Fördert mittels optischen und haptischen Übungen die Zahlenerkennung Nutzbar um Zahlbeziehungen und das strukturierte Erfassen von Anzahlen zu vermitteln Fühlzahlen aus RE-Wood - zu 100% recyclebar und frei von Schadstoffen Produktmaße 17 x 16 x 3 cm (BxHxT) Merkmale: Altersempfehlung: ab 3 Jahre Lerninhalt: Zahlen sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.10,50 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Hape Lernspielzeug E1551, Großbuchstaben, ab 3 Jahre, Buchstaben lernenHilft Kindern dabei, spielend leicht das Alphabet zu erlernen Holz-Einlegepuzzle mit solider Unterlage und 26 Buchstaben des Alphabets Grafiken im Thermotransferdruckverfahren aufgebracht, für eine hohe Haltbarkeit Produktmaße 28,5 x 27,5 x 1,8 cm (BxHxT) Merkmale: Altersempfehlung: ab 3 Jahre Lerninhalt: Buchstaben sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.14,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
JANOD Schloss-Bauklötze – Fantasievolles Holzspielzeug zur Förderung von Kreativität & Motorik ab 2 JahrenMit den Schloss-Bauklötzen von JANOD können Kinder ab 2 Jahren ihre eigenen märchenhaften Welten erschaffen. Dieses Holzspielzeug lädt zu fantasievollen Bauprojekten und ersten Rollenspielen ein. enthält 37 liebevoll gestaltete Teile aus Holz geeignet für Kinder von 2 bis 5 Jahren fördert die Kreativität und die Feinmotorik praktische Aufbewahrungsbox mit Schiebedeckel Dieses farbenfrohe Bauklötze-Set entführt in ein magisches Königreich. Neben den Bausteinen für das Schloss sind auch Figuren wie ein König, eine Königin und zwei Einhörner enthalten, die zu fantasievollen Geschichten anregen. Die einzelnen Elemente sind kindgerecht gestaltet und lassen sich immer wieder neu zu prächtigen Bauwerken zusammensetzen. Nach dem Spielen können alle Teile in der mitgelieferten Holzbox verstaut werden. Der Deckel der Box ist wie ein Puzzle gestaltet, was das Aufräumen zu einer zusätzlichen, spielerischen Aufgabe macht.29,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
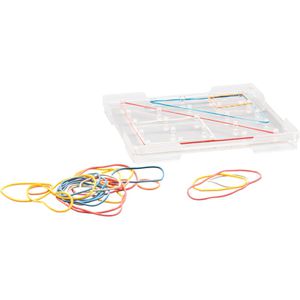
Wissner Lernspielzeug 81600, Geometriebrett 15cm, ab 6 Jahre, Geometrie lernenLehrmittel zum Erstellen geometrischer Figuren mittels Gummibändern und Zapfen Enthält transparentes Legebrett, 25 Gummiringe in 6 Farben und 4 Größen und 12 Legebeispiele 15 x 15 cm großes, stapelbares Geometriebrett mit 25 Zapfen Kann dank transparentem Gehäuse auch auf Overhead-Projektoren aufgelegt werden Zum Vermitteln von Kongruenzabbildungen, symmetrischer und achsensymmetrischer Figuren geeignet Schult außerdem die Raum-Lage-Wahrnehmung und das Fingerspitzengefühl Re-Plastic - Gefertigt aus mindestens 97% recycelten Polystyrol Produktmaße 15 x 15 x 2 cm (BxHxT) Merkmale: Altersempfehlung: ab 6 Jahre Lerninhalt: Formen sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.4,97 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
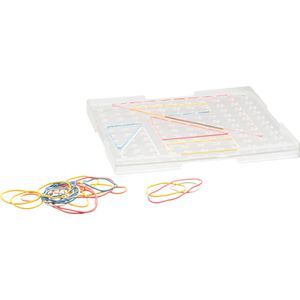
Wissner Lernspielzeug 81605, Geometriebrett 23cm, ab 6 Jahre, Geometrie lernenLehrmittel zum Erstellen geometrischer Figuren mittels Gummibändern und Zapfen Enthält großes transparentes Legebrett, 25 Gummiringe in 6 Farben und 4 Größen und 12 Legebeispiele 23 x 23 cm großes, stapelbares Geometriebrett mit 121 Zapfen Kann dank transparentem Gehäuse auch auf Overhead-Projektoren aufgelegt werden Zum Vermitteln von Kongruenzabbildungen, symmetrischer und achsensymmetrischer Figuren geeignet Schult außerdem die Raum-Lage-Wahrnehmung und das Fingerspitzengefühl Re-Plastic - Gefertigt aus mindestens 97% recycelten Polystyrol Produktmaße 23 x 23 x 2 cm (BxHxT) Merkmale: Altersempfehlung: ab 6 Jahre Lerninhalt: Formen sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.4,80 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.